Ricarica casinò con credito telefonico nel 2026: come funziona, quanto si deposita e perché quasi nessuno lo offre
 Available in US
Una ricarica del conto gioco fatta dal credito telefonico non è un espediente da commessa della ricevitoria: è una transazione di Direct Carrier Billing, regolata dagli operatori telefonici e dall’AGCOM, che trasforma il credito residuo della SIM in fondi disponibili sulla piattaforma. In Italia questo canale esiste, è normato, ha tetti precisi — e, cosa che quasi nessuna guida racconta, è offerto molto meno di quanto il marketing lasci intendere. La pagina che segue ricostruisce il meccanismo, i limiti reali, il parco dei concessionari ADM dove il metodo dovrebbe (e spesso non dovrebbe) comparire, e il prezzo che un giocatore paga quando sceglie questo canale invece di una carta o un e-wallet.
*Dati aggiornati al 3 Novembre 2026 e verificati contro il registro pubblico dei concessionari ADM e le comunicazioni AGCOM.*
Perché la ricarica con credito telefonico conviene solo a chi gioca poco
Ricaricare un conto gioco con il credito telefonico è una scelta che il mercato italiano riserva a un profilo preciso di giocatore: chi vuole depositare poco, in fretta, senza esporre una carta o aprire un conto e-wallet. È un metodo di pagamento che funziona come un paraurtiti: i tetti bassi sono una sua caratteristica, non un difetto. Capire chi lo usa davvero richiede prima di tutto una definizione pulita del meccanismo e dei suoi vincoli.
Che cos’è la ricarica del conto gioco via telefono
Quando si parla di «ricaricare il casinò con il credito telefonico» si intende il pagamento del deposito attraverso il sistema Direct Carrier Billing: l’importo viene addebitato sul credito residuo della SIM (o sul conto telefonico, in caso di abbonamento) e accreditato sul conto di gioco del concessionario ADM. La transazione non passa dal circuito bancario né da un portafoglio elettronico intermedio: il ponte è tra operatore telefonico e gateway di pagamento del casinò. È un metodo presente nel mercato italiano da anni, ma la sua diffusione effettiva tra i concessionari è molto più limitata di quanto una ricerca sul web lasci pensare.
Il credito telefonico si distingue da tutti gli altri metodi per una caratteristica che lo rende unico nel perimetro ADM: è l’unico che identifica automaticamente il giocatore attraverso la SIM, senza richiedere l’inserimento di un IBAN o di una carta. Questo lo rende appetibile per chi vuole depositare senza aggiungere metodi al proprio profilo, ma anche rigido: la stessa identificazione che lo rende comodo gli impedisce di funzionare in uscita. Nessun prelievo passa dal credito telefonico.
Come funziona il Direct Carrier Billing nel 2026
Il flusso del Direct Carrier Billing nel 2026 non passa più dai vecchi SMS a pagamento, soggetti a truffe e a clonazione. L’infrastruttura attuale usa protocolli API criptati che collegano direttamente l’operatore telefonico (TIM, Vodafone, WindTre, Iliad) con il gateway di pagamento del casinò. La transazione si svolge così: il giocatore seleziona «credito telefonico» nel menu depositi, sceglie l’importo, riceve una notifica push di autenticazione forte (SCA — Strong Customer Authentication, prevista dalla direttiva PSD2), conferma con riconoscimento biometrico o PIN, e vede l’importo accreditato sul conto gioco in meno di tre secondi. Tutto il processo, dalla richiesta all’accredito, si chiude normalmente entro quella finestra.
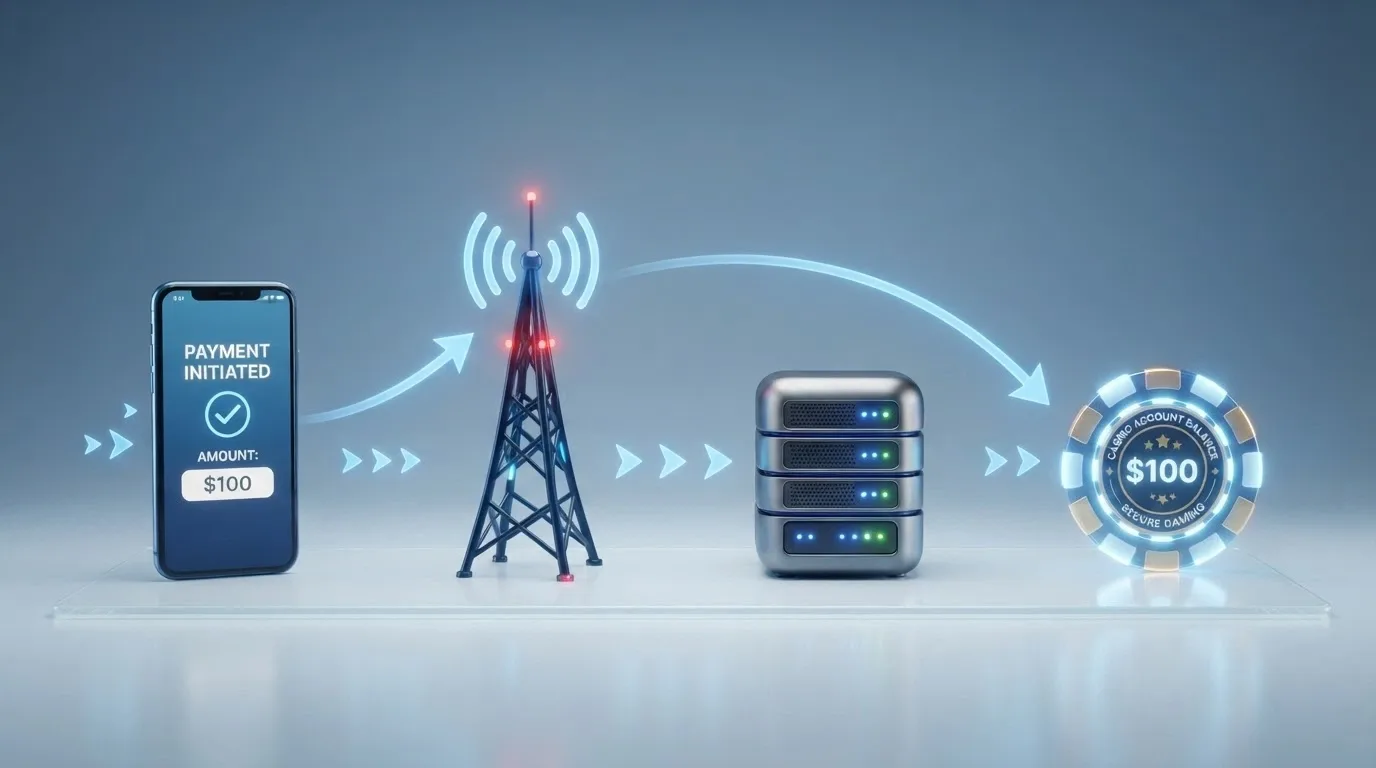
La sicurezza non si ferma all’autenticazione del singolo pagamento. Il sistema incrocia in tempo reale il codice fiscale associato alla SIM con quello registrato sul conto casinò: se i due codici non corrispondono, la transazione viene bloccata all’istante. È un controllo che altri metodi di pagamento non offrono con la stessa immediatezza, e che rende il DCB particolarmente adatto a contesti regolamentati come il gioco a distanza italiano. Il rovescio della medaglia è che questo stesso incrocio è ciò che impedisce al metodo di essere davvero anonimo: chi cerca un deposito senza verifica dell’identità non lo troverà qui.
Vantaggi e svantaggi del deposito via credito telefonico
Il bilancio del credito telefonico come metodo di deposito è meno semplice di quanto le guide affiliate lascino intendere. Il vantaggio principale è l’immediatezza: l’accredito arriva in pochi secondi, senza passare da bonifici, senza compilare lunghi moduli, senza attendere l’elaborazione di un gateway bancario. Per chi gioca in modo ricreativo e vuole depositare piccole somme, questo è un vantaggio reale. I tetti bassi, che altrove vengono letti come una limitazione, diventano qui una protezione naturale: non è possibile, per costruzione del sistema, depositare una somma che ecceda le soglie concordate con l’AGCOM, e questo argine strutturale riduce il rischio di spese incontrollate.
Gli svantaggi sono altrettanto reali. Il primo è che il credito telefonico non permette prelievi: le vincite accumulate sul conto di gioco possono essere ritirate solo attraverso altri metodi — carta, e-wallet o bonifico — con tempi che vanno da meno di 24 ore per gli e-wallet fino a 1-3 giorni per le carte. Il secondo è la dipendenza dall’operatore telefonico: se la SIM è intestata a un familiare, se il credito è insufficiente, se l’operatore ha limitato il servizio DCB, il deposito si blocca senza che il casinò possa farci nulla. Il terzo è che il metodo è accettato molto meno di quanto la pubblicità del settore lasci intendere: al di là delle guide generiche, l’opzione «credito telefonico» non compare nel menu depositi della maggior parte dei concessionari ADM italiani.
Credito telefonico, carte e alternative: ogni metodo al suo posto
Il credito telefonico è solo uno dei metodi di pagamento disponibili in un casinò ADM, e per la maggior parte dei giocatori non è nemmeno il principale. Capire dove si colloca richiede una mappa degli altri canali, dei loro limiti, dei costi e dei tempi di prelievo: ogni metodo ha la sua occasione giusta, e la scelta migliore è quasi sempre una combinazione di due o tre.
Come si deposita con il credito telefonico: la procedura passo passo
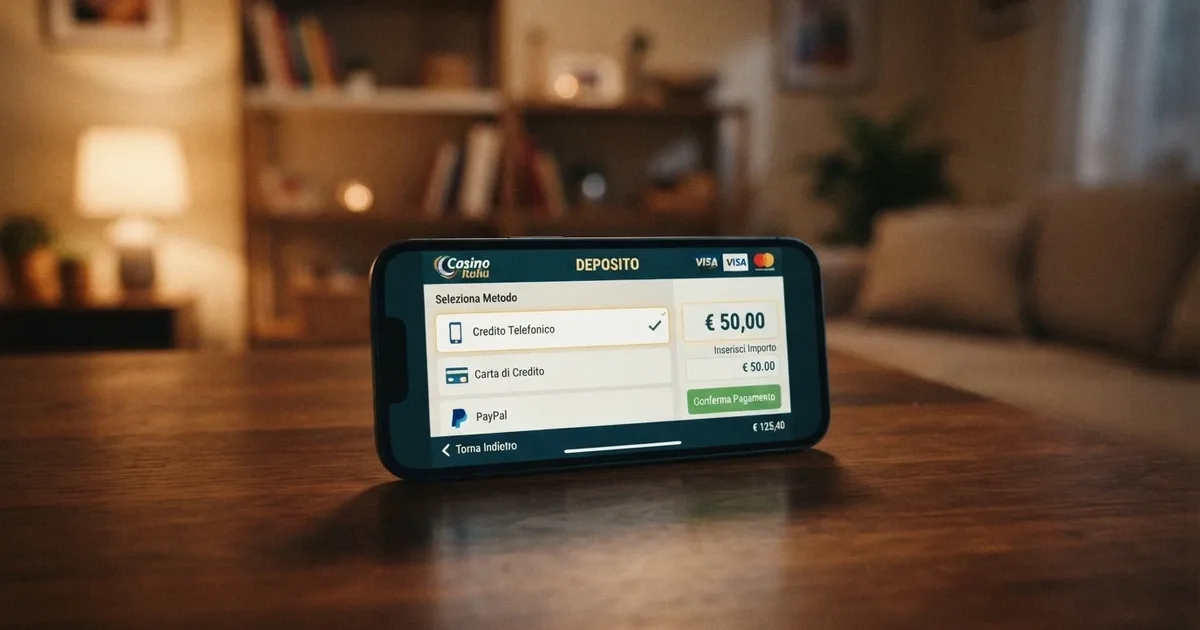
La procedura di deposito, quando l’opzione è effettivamente disponibile sulla piattaforma, segue una sequenza fissa. Si apre il menu depositi del conto gioco, si seleziona «credito telefonico» (o «Direct Carrier Billing») tra i metodi proposti, si inserisce l’importo desiderato — tipicamente tra 10 e 50 euro per singola operazione — e si conferma la richiesta. A quel punto parte la notifica push dell’operatore telefonico sullo smartphone: il giocatore la apre, completa l’autenticazione SCA con riconoscimento biometrico o PIN, e l’importo viene addebitato sul credito residuo della SIM (o sul conto telefonico) e accreditato sul conto gioco. L’intero processo si chiude in meno di tre secondi.
Una particolarità che merita attenzione: in alcuni casi il casinò applica una piccola fee, solitamente tra 1 e 2 euro, che però viene spesso assorbita dalla piattaforma e non addebitata al giocatore. Vale la pena verificare caso per caso, perché la policy varia tra operatori e può cambiare nel tempo. Anche la presenza dell’opzione stessa non è uniforme: la scheda del concessionario andrebbe consultata direttamente sul sito ufficiale, perché il metodo può essere disponibile in alcuni mesi e non in altri, o limitato a specifiche campagne promozionali.
Limiti e commissioni del credito telefonico
I limiti del credito telefonico sono la sua firma. Per singola operazione il tetto si aggira intorno ai 50 euro, e in alcuni casi può salire fino a 100 euro, ma è una soglia definita dai regolamenti ADM e dagli accordi con gli operatori telefonici, non una variabile negoziabile dal giocatore. Il tetto mensile concordato con l’AGCOM si attesta intorno ai 250-300 euro: è la soglia oltre la quale l’operatore telefonico rifiuta automaticamente nuove transazioni DCB, a prescindere dal casinò. Questi numeri non sono margini di trattativa: sono il vincolo strutturale del metodo.
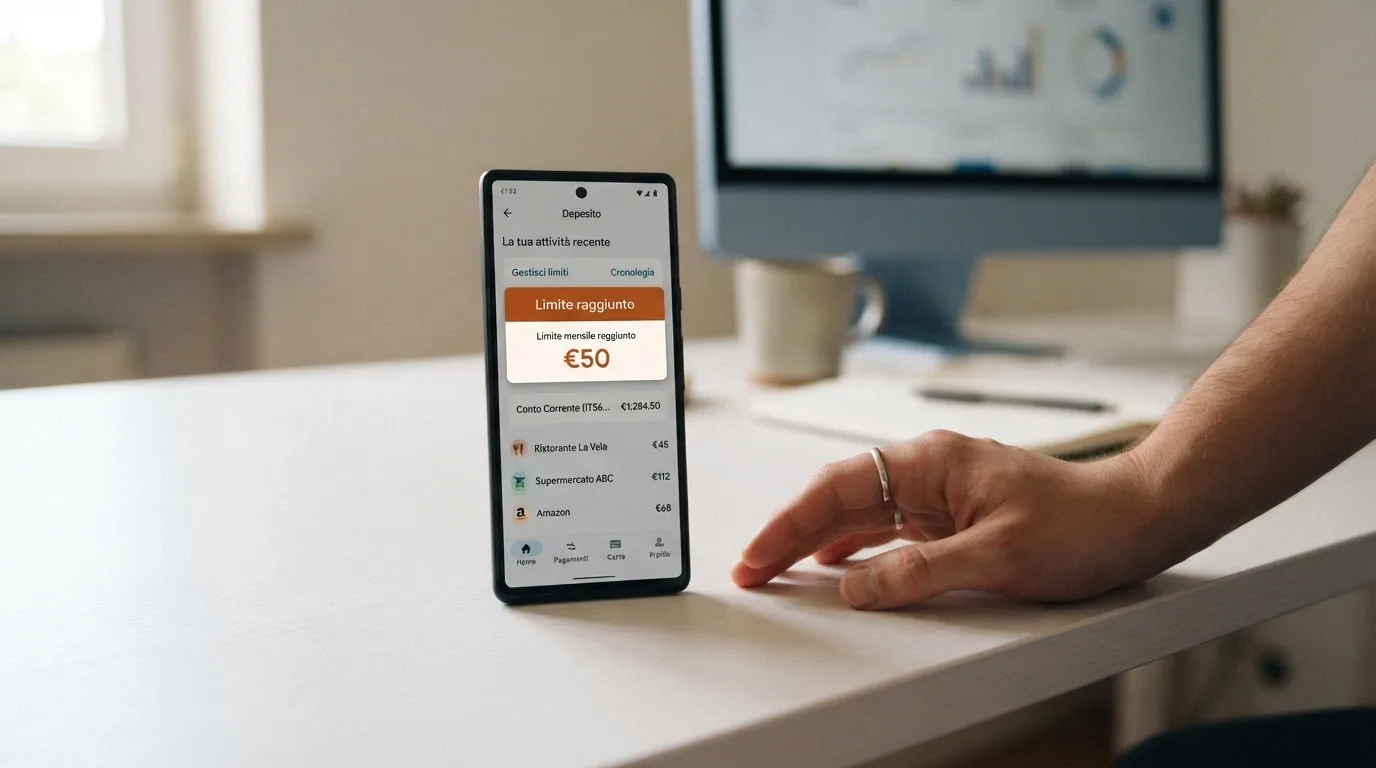
Le commissioni, quando presenti, sono modeste. La fonte più citata segnala fee tra 1 e 2 euro per operazione, spesso assorbite dalla piattaforma. Il confronto con altri metodi è impietoso: una carta di credito, nel perimetro ADM, non applica commissioni sul deposito da parte del casinò, e i prelievi richiedono 1-2 giorni lavorativi. Un e-wallet come PayPal o Skrill chiede un deposito minimo di 15 euro (10 euro su Sisal) e preleva in meno di 24 ore. Il credito telefonico vince sull’immediatezza del deposito, ma perde su tutto il resto: limiti più bassi, nessun prelievo, e commissioni che — quando ci sono — non sono compensate da velocità di prelievo.
Perché il credito telefonico non permette prelievi
La ragione è tecnica, non commerciale. Il Direct Carrier Billing è un sistema unidirezionale per costruzione: l’operatore telefonico può addebitare un importo sul credito della SIM, ma non può accreditare denaro al credito telefonico dell’utente. Non esiste, nel protocollo, un canale di «rimborso» verso la SIM. Questo è il motivo per cui nessun casinò ADM — né in Italia né altrove — offre il prelievo via credito telefonico.
La conseguenza pratica è che un giocatore che deposita con il telefono e poi vince deve scegliere un metodo diverso per ritirare le vincite. Le opzioni sono tre. La più veloce è l’e-wallet: PayPal, Skrill, Neteller processano il prelievo in meno di 24 ore nella maggior parte dei casi. La carta di credito o debito richiede 1-3 giorni lavorativi. Il bonifico bancario è il più lento, ma il più universale: arriva a destinazione in 2-5 giorni e non richiede l’apertura di conti aggiuntivi. Una scelta ragionata del metodo di prelievo, già al momento del deposito, evita brutte sorprese quando le vincite sono pronte per essere ritirate.
Depositare con carta di credito e debito: Visa, Mastercard e Maestro
La carta resta il metodo più universale tra i concessionari ADM, e per buone ragioni. Il deposito è immediato: l’importo viene addebitato sulla carta e accreditato sul conto gioco nello stesso momento, senza finestre di attesa. I limiti operativi vanno da un minimo di 5 euro a un massimo di 10.000 euro per operazione, una forbice che copre sia il giocatore ricreativo sia l’utente che deposita somme più consistenti. I prelievi richiedono 1-2 giorni lavorativi, una finestra che il giocatore imposta mentalmente quando sceglie questo metodo.
Sul fronte delle commissioni, la situazione è chiara: i concessionari ADM non applicano fee sul deposito con carta, e la disciplina italiana sulle commissioni interbancarie — fissata dal decreto legislativo attuativo della PSD2 — prevede massimali dello 0,2% per le carte di debito e dello 0,3% per le carte di credito consumer. In pratica, il giocatore non vede mai queste commissioni: sono a carico delle banche emittenti. Il quadro cambia solo se la carta è una prepagata con costi di gestione, ma è una variabile che dipende dal prodotto, non dal casinò.
Alternative senza carta: e-wallet, prepagate e bonifico
Quando la carta non è disponibile o non è desiderata, il perimetro ADM offre un ventaglio ampio. PayPal, Skrill e Neteller coprono la fascia degli e-wallet: deposito minimo intorno ai 15 euro (10 euro su Sisal), prelievi generalmente entro 24 ore. Le commissioni di prelievo variano: Skrill chiede fino a 5,50 euro per il trasferimento verso banca, Neteller fino a 10 euro, PayPal applica una fee fino all’1% (massimo 10 euro) sul trasferimento verso carta. Sono costi reali che il giocatore deve mettere in conto se usa frequentemente il prelievo.
Le prepagate chiudono la forbice verso il basso. Paysafecard ha un deposito minimo di 5 euro, il più basso tra i metodi alternativi alla carta, ma applica 5 euro al mese di commissione di inattività dal dodicesimo mese. PostePay è accettata praticamente da tutti i concessionari ADM e permette depositi a partire da 10 euro, la soglia minima più diffusa nel mercato italiano. Il bonifico bancario è il metodo più lento ma il più universale: arriva a destinazione in 2-5 giorni e non richiede conti terzi. Rappresenta la soluzione ideale per chi desidera evitare l’aggiunta di strumenti finanziari esterni al proprio profilo, risultando spesso la risorsa primaria a cui gli operatori fanno ricorso qualora altre procedure dovessero incontrare ostacoli tecnici.
Confronto rapido: tempi, limiti e costi per ogni metodo
La sintesi dei metodi di pagamento disponibili nei casinò ADM italiani è in questa tabella: ogni canale ha un profilo distinto, e la scelta dipende da quanto si deposita, da quanto si intende prelevare e da quanto si è disposti a pagare di commissioni.
| Metodo | Deposito minimo | Prelievo disponibile | Tempi prelievo | Commissioni |
|---|---|---|---|---|
| Credito telefonico | 10-50€ | No | — | 1-2€ (spesso assorbita) |
| Carta di credito/debito | 5€ | Sì | 1-2 giorni | Nessuna dal casinò |
| PayPal | 15€ (10€ Sisal) | Sì | Entro 24 ore | Fino 1% (max 10€) su carta |
| Skrill | 15€ (10€ Sisal) | Sì | Entro 24 ore | Fino 5,50€ verso banca |
| Neteller | 15€ (10€ Sisal) | Sì | Entro 24 ore | Fino 10€ verso banca |
| Paysafecard | 5€ | Limitato | Variabile | 5€/mese dal 12° mese |
| PostePay | 10€ | Sì | 1-3 giorni | Nessuna dal casinò |
| Bonifico bancario | 10€ | Sì | 2-5 giorni | Nessuna dal casinò |
La tabella rende visibile ciò che le guide spesso nascondono: il credito telefonico è l’unico metodo in questa lista che non permette il prelievo, e questo da solo sposta la scelta verso la carta o l’e-wallet per chiunque intenda ritirare vincite con regolarità. Il credito telefonico resta utile per un deposito occasionale e di piccolo importo, ma non come metodo unico.
I 10 casinò ADM del 2026 a confronto: bonus, depositi e il vuoto del credito telefonico
I concessionari ADM che operano legalmente in Italia nel 2026 sono 46, ridotti dalle 93 concessioni della tornata precedente dopo la gara del settembre 2025. Tra questi, dieci coprono la maggior parte della domanda effettiva: sono i marchi che un giocatore italiano incontra navigando le classifiche, leggendo le recensioni, ritirando un voucher in ricevitoria. Tutti sono ADM, tutti sono novennali, tutti hanno la concessione in vigore dal 13 novembre 2025. Il confronto che segue guarda ciascuno su tre assi: bonus di benvenuto, deposito minimo, metodi di pagamento accettati. Un dato ricorre trasversalmente e va detto subito: nessuno dei dieci, nelle fonti pubbliche consultate, conferma esplicitamente l’accettazione del credito telefonico. L’opzione, quando disponibile, va verificata direttamente sul menu depositi della piattaforma.
| Operatore | Licenza ADM | Bonus benvenuto | Deposito minimo | Metodi di pagamento |
|---|---|---|---|---|
| BetFlag | 16008 | Fino a 5.000€ + bonus senza deposito (CIE) | 5€ | Carte, PostePay, PayPal, Skrill, Neteller, bonifico |
| Sisal | 16020 | 50% fino a 100€ + 5.000€ Salva il Bottino | 10€ | Visa, MasterCard, Maestro, PostePay, PayPal, Skrill, Neteller, Paysafecard, bonifico, punto vendita |
| Bet365 | 16030 | Fino a 2.000€ + fino a 500 giri gratis | — | Carte, PostePay, PayPal, bonifico |
| GoldBet | 16009 | 50% fino a 50€ + 10.000€ senza deposito + 2.000€ bonus Sport | — | Carte, PostePay, e-wallet, bonifico |
| Lottomatica | 16010 | Fino a 7.050€ scommesse + 250€ PlayBonus + 100% Play Bonus Slot fino a 2.000€ | — | Carte, PostePay, e-wallet, bonifico |
| Eurobet | 16012 | 100% fino a 5.000€ + 2.000€ Fun Bonus | 20€ | Carte, PostePay, PayPal, Skrill, Neteller, bonifico |
| Snai | 16032 | 1.000€ free senza deposito + 200% fino a 2.000€ | 10€ (5€ con Snaipay) | Carte, PostePay, PayPal, Skrill, Neteller, bonifico, Snaipay, voucher |
| StarCasinò | 16026 | 2.000€ cashback + 50 free spin + 100€ gratis | 10€ | Carte, PostePay, PayPal, Skrill, Neteller, bonifico |
| PokerStars | 16023 | 300% fino a 300€ Fun Bonus | 20€ | Visa, Mastercard, Maestro, PostePay, Apple Pay, PayPal, Skrill, Neteller, Paysafecard, MyBank, Punto Vendita, bonifico, voucher |
| 888casino | 16045 | Fino a 1.000€ prima ricarica + 50€ e 50 free spin senza deposito (SPID) | 10€ | Mastercard, Visa, Maestro, bonifico, PayPal, Skrill, Paysafecard, Neteller |
La tabella non è solo un elenco di bonus: è una fotografia della copertura. Sisal è il marchio con il ventaglio più ampio di metodi di pagamento (dieci, inclusa la ricarica in punto vendita). PokerStars segue a ruota con tredici metodi, inclusi Apple Pay e MyBank. BetFlag ha il deposito minimo più basso del mercato ADM (5 euro). Snai ha l’unico altro deposito sotto i 10 euro, ma condizionato all’uso di Snaipay, il sistema proprietario del gruppo. Le celle vuote nella colonna «Deposito minimo» sono una scelta editoriale: dove la fonte non riporta un valore preciso, preferire il dato mancante a una stima.
Casinò ADM vs offshore: dove finisce il tuo credito telefonico
La distanza tra un casinò ADM e un casinò offshore non è una sfumatura: è una linea che separa due regimi giuridici. Un operatore ADM opera sotto concessione statale, è collegato al Registro Unico degli Autoesclusi (RUA), applica i limiti di deposito e di spesa obbligatori per legge, è soggetto alla vigilanza dell’Agenzia delle Dogane e dei Monopoli, versa trimestralmente l’imposta unica sul margine lordo di gioco, e può essere citato in giudizio in Italia in caso di controversia. Un operatore offshore non ha nessuna di queste tutele: non è collegato al RUA, non ha obblighi sui limiti, non è soggetto alla giurisdizione italiana, e le vincite che paga arrivano sotto la sola discrezione del gestore.
Il meccanismo è esplicito: ADM mantiene una blacklist di domini non licenziati e gli ISP italiani applicano il DNS blocking, rendendo di fatto irraggiungibili i siti in elenco dalla rete italiana senza strumenti tecnici aggiuntivi. Un operatore ADM che pubblicizza in Italia un deposito tramite credito telefonico, però, è esso stesso soggetto a un paradosso: il Decreto Dignità (art. 9 del DL 87/2018) vieta quasi totalmente la pubblicità del gioco, e l’AGCOM applica sanzioni del 20% del valore della pubblicità, con un minimo di 50.000 euro per infrazione. Una promozione aggressiva del «deposito facile con il telefono» è, per questo, un segnale da leggere con cautela: gli operatori ADM non hanno i margini di comunicazione per spingere questo tipo di offerta, e chi lo fa sta probabilmente operando fuori dal perimetro.
Deposito minimo e commissioni: quanto costa davvero entrare
Il deposito minimo è il primo costo visibile di un casinò, ma è anche il meno rappresentativo: 5 euro a BetFlag o 20 euro a Eurobet non sono la stessa barriera d’ingresso per tutti i giocatori. Per un giocatore ricreativo che deposita 10 euro a sessione, la forbice è irrilevante. Per un giocatore che intende sfruttare un bonus del 100% fino a 5.000 euro, il minimo di 20 euro su Eurobet condiziona la strategia: un deposito più alto richiede una pianificazione del bankroll che il giocatore occasionale non ha.
La commissione nascosta è un’altra variabile. Le piattaforme ADM non applicano fee sul deposito con carta o con e-wallet, ma i prelievi hanno un costo variabile: Skrill fino a 5,50 euro verso banca, Neteller fino a 10 euro, PayPal fino all’1% (massimo 10 euro) per trasferimento su carta. Sono costi che il giocatore sostiene a ogni ritiro, e che su piccoli importi pesano in percentuale molto di più che su importi elevati. Il giocatore che preleva 20 euro e paga 5,50 euro di commissione Skrill ha visto metà della sua vincita assorbita dal costo del prelievo. Un aspetto che le promozioni di benvenuto non evidenziano mai.
BetFlag
BetFlag è il concessionario con il deposito minimo più basso tra i principali operatori ADM: 5 euro, una soglia che abbatte la barriera d’ingresso e lo rende appetibile per il giocatore che vuole testare la piattaforma senza esporsi. La concessione è la n. 16008, novennale, in vigore dal 13 novembre 2025. Il bonus di benvenuto arriva fino a 5.000 euro sul primo deposito (100% slot) ed è affiancato da un bonus senza deposito — disponibile con registrazione tramite Carta d’Identità Elettronica (CIE) — che ha validità 2-3 giorni, una finestra stretta che richiede un approccio rapido.
I metodi di pagamento coperti sono i classici del perimetro ADM: carte di credito e debito, PostePay, PayPal, Skrill, Neteller, bonifico. Manca, nelle fonti pubbliche, una conferma esplicita del credito telefonico: chi intende usare questo metodo su BetFlag deve verificare direttamente nel menu depositi della piattaforma. Il giudizio, per il profilo di giocatore a cui BetFlag è rivolto, è netto: il deposito da 5 euro e il bonus senza deposito con CIE lo rendono la scelta più accessibile per chi vuole iniziare con un bankroll minimo, ma la validità corta del bonus senza deposito chiede di non perdere tempo.
Sisal
Sisal è il colosso italiano del gioco, e la sua offerta lo conferma: dieci metodi di pagamento accettati, inclusa la ricarica in punto vendita — un’opzione unica tra i concessionari ADM che permette di depositare senza disporre di una carta o di un conto online, semplicemente andando in una ricevitoria Sisal. La concessione è la n. 16020, con deposito minimo di 10 euro e massimo di 10.000 euro per la maggior parte dei metodi. Il bonus di benvenuto prevede il 50% fino a 100 euro sul primo deposito (con minimo di 20 euro per attivarlo) più l’iniziativa «Salva il Bottino» fino a 5.000 euro, con validità di 7 giorni dalla registrazione.
La copertura di metodi è la più ampia del mercato: Visa, MasterCard, Maestro, PostePay, PayPal, Skrill, Neteller, Paysafecard, bonifico, punto vendita. È un ventaglio che copre sia il giocatore digitale puro sia chi preferisce ancora il rapporto fisico con la ricevitoria. Il bonus del 50% fino a 100 euro è più conservativo di quelli di BetFlag o Eurobet, ma la combinazione con «Salva il Bottino» può spingere il valore complessivo oltre i 5.000 euro. Il profilo a cui Sisal è rivolto è il giocatore che cerca completezza: molti metodi, una rete fisica radicata, e un bonus che richiede pianificazione nei 7 giorni di validità.
Bet365
Bet365 è il gigante internazionale del betting, con concessione ADM n. 16030 e un’offerta di benvenuto che, nel perimetro italiano, arriva fino a 2.000 euro sul primo deposito più fino a 500 giri gratis. I metodi di pagamento coperti sono i classici per un operatore di questa taglia: carte di credito e debito, PostePay, PayPal, bonifico. Le fonti pubbliche non specificano il deposito minimo né il tetto massimo, e non confermano il credito telefonico.
Il valore aggiunto di Bet365 non è nel bonus — competitivo ma non il più generoso del perimetro — quanto nella profondità del catalogo giochi e nella solidità dell’infrastruttura. È un operatore pensato per chi cerca un’esperienza completa, non un singolo bonus. Il giocatore che sceglie Bet365 lo fa per la piattaforma, non per l’offerta di benvenuto: il valore si costruisce nel tempo, con la varietà dei giochi e l’affidabilità dei prelievi.
GoldBet
GoldBet opera con concessione ADM n. 16009 e offre un pacchetto di benvenuto che è tra i più generosi del mercato: 50% fino a 50 euro sul primo deposito, più 10.000 euro senza deposito, più 2.000 euro di bonus Sport. La variante con Carta d’Identità Elettronica (CIE) spinge il bonus sul primo deposito fino a 2.000 euro, mantenendo i 10.000 euro senza deposito. È una cifra che, sulla carta, supera di gran lunga quella di qualsiasi altro concessionario.
Le fonti pubbliche non specificano il deposito minimo né il massimo, e l’elenco dei metodi di pagamento è riportato in modo generico (carte, PostePay, e-wallet, bonifico). Anche qui, il credito telefonico non è confermato. Il giocatore che guarda al solo valore nominale del bonus troverà GoldBet imbattibile, ma il valore reale dipende dai requisiti di wagering e dai termini specifici, che vanno letti attentamente prima di attivare il pacchetto.
Lottomatica
Lottomatica, con concessione ADM n. 16010, è uno dei marchi storici del gioco italiano. L’offerta di benvenuto è articolata: fino a 7.050 euro sulle scommesse più 250 euro di PlayBonus più 100% Play Bonus Slot fino a 2.000 euro, con wagering x30 sul bonus slot. È una struttura che riflette la natura multi-prodotto del marchio: l’operatore non si posiziona sul casinò puro, ma sull’ecosistema completo scommesse-slot.
I metodi di pagamento sono quelli standard ADM (carte, PostePay, e-wallet, bonifico), senza conferma del credito telefonico. Il valore del pacchetto è alto in assoluto, ma distribuito su più prodotti: chi cerca solo slot troverà nel Play Bonus Slot da 2.000 euro il pezzo più rilevante, mentre i 7.050 euro di bonus scommesse sono irrilevanti per chi gioca solo casinò. Il wagering x30 è nella fascia media del mercato, né il più generoso né il più severo.
Eurobet
Eurobet opera con concessione ADM n. 16012 e offre un bonus di benvenuto tra i più pesanti del perimetro: 100% fino a 5.000 euro sul primo deposito, con un minimo di 20 euro da versare entro 7 giorni dalla registrazione, e wagering x35 da completare entro 60 giorni. Si aggiungono 2.000 euro di Fun Bonus, distribuiti in 8 tranche da 250 euro, ciascuna con wagering x60 da completare entro 2 giorni dal rilascio. È una struttura che distribuisce il valore su più finestre temporali, una scelta che il giocatore deve pianificare.
I metodi di pagamento sono quelli classici (carte, PostePay, PayPal, Skrill, Neteller, bonifico) e il deposito minimo di 20 euro è tra i più alti del perimetro, una soglia che filtra il giocatore ricreativo a basso budget. Il wagering x60 sulle tranche Fun Bonus è una delle condizioni più severe del mercato, e i 2 giorni di validità per tranche richiedono un approccio aggressivo. Eurobet rappresenta una soluzione solida per chi dispone di un bankroll importante e di una strategia di gioco ben strutturata.
Snai
Snai opera con concessione ADM n. 16032 e offre un bonus di benvenuto che si distingue dagli altri per la componente senza deposito: 1.000 euro free, disponibili alla registrazione, più 200% fino a 2.000 euro sul primo deposito. È una delle offerte più aggressive del perimetro per il giocatore che vuole iniziare a giocare senza esporre denaro proprio. Il deposito minimo è di 10 euro con i metodi standard, ma scende a 5 euro con Snaipay (il sistema proprietario del gruppo), una soglia che eguaglia BetFlag come la più bassa del mercato.
I metodi accettati sono tra i più ampi: carte di credito e prepagata (Visa, Mastercard, Maestro), PostePay, PayPal, Skrill, Neteller, bonifico, Snaipay e voucher. Il tetto massimo è di 5.000 euro per carte ed e-wallet, 4.999 euro con Snaipay. Anche qui, il credito telefonico non è confermato nelle fonti pubbliche. Snai si conferma un’opzione di riferimento per chi ricerca un bonus senza deposito competitivo e flessibilità nel versamento, grazie anche al sistema proprietario Snaipay.
StarCasinò
StarCasinò opera con concessione ADM n. 16026 ed è controllato da Azzurri Limited, parte del gruppo Betsson. Il pacchetto di benvenuto è il più vario del perimetro: 2.000 euro di cashback, 50 free spin, più 100 euro gratis alla registrazione. È una combinazione che copre tre meccaniche diverse — rimborso, giri gratuiti, bonus cash — e che permette al giocatore di scegliere il proprio stile di utilizzo.
Il deposito minimo è di 10 euro, in linea con la maggior parte dei concessionari. I metodi di pagamento sono quelli classici (carte, PostePay, PayPal, Skrill, Neteller, bonifico). StarCasinò è pensato per un giocatore che cerca varietà nel bonus e familiarità con un marchio internazionale regolato in Italia. Il cashback è una meccanica meno comune nelle offerte di benvenuto ADM e segnala un posizionamento verso il giocatore che gioca con regolarità.
PokerStars
PokerStars opera con concessione ADM n. 16023, intestata a TSG Italy S.R.L., parte di Flutter Entertainment. È il concessionario con il catalogo giochi più vasto tra quelli in perimetro: 1.298 slot e 99 tavoli live, alimentati da 14 provider certificati (Play’n GO, Pragmatic Play, NetEnt, Playtech, Evolution, Games Global, Elk Studios, Thunderkick tra i principali). Il bonus di benvenuto è il 300% fino a 300 euro in Fun Bonus, con deposito minimo di 20 euro (bonifico escluso dall’attivazione) e wagering x40 da completare entro 7 giorni.
I metodi di pagamento sono i più completi del perimetro: Visa, Mastercard, Maestro, PostePay, Apple Pay, PayPal, Skrill, Neteller, Paysafecard, MyBank, Punto Vendita, bonifico e voucher epay. Sono tredici canali, una copertura che lascia poco spazio a esigenze non soddisfatte. La proposta di PokerStars si distingue per ampiezza di catalogo e versatilità nelle opzioni di pagamento, venendo incontro anche ai giocatori più esigenti.
888casino
888casino opera con concessione ADM n. 16045 e offre un pacchetto di benvenuto che combina denaro e free spin: fino a 1.000 euro sulla prima ricarica, più 50 euro e 50 free spin senza deposito disponibili con registrazione tramite SPID. Il deposito minimo è di 10 euro e il catalogo supera i 3.000 giochi. I metodi di pagamento sono otto: Mastercard, Visa, Maestro, bonifico, PayPal, Skrill, Paysafecard e Neteller.
Il binomio SPID + bonus senza deposito è un tratto distintivo: rende il processo di registrazione veloce (SPID è un’identità digitale già verificata) e l’accesso al bonus immediato. 888casino è la scelta naturale per il giocatore che ha SPID e vuole partire senza deposito esplorando un catalogo ampio. Il tetto di 1.000 euro sulla prima ricarica è conservativo rispetto a concorrenti come Eurobet o GoldBet, ma il binomio con il bonus senza deposito mitiga la differenza.
La licenza ADM: cosa protegge (e cosa no) quando depositi
La licenza ADM non è un marchio di qualità generico: è uno status giuridico che attribuisce al concessionario il diritto di offrire gioco a distanza in Italia, sotto la vigilanza dell’Agenzia delle Dogane e dei Monopoli, e impone al concessionario una serie di obblighi che il giocatore spesso non conosce. Capire cosa copre e cosa no è essenziale per chiunque depositi denaro su una piattaforma.
Come funziona il sistema delle concessioni ADM
Una nuova concessione online ADM costa circa 7 milioni di euro e dura nove anni. È un biglietto d’ingresso pesante, pensato per filtrare operatori con struttura finanziaria solida e per consolidare il mercato. La tornata del settembre 2025 ha aggiudicato 52 concessioni a 46 operatori, in calo rispetto alle 93 della tornata precedente. Le nuove concessioni novennali sono in vigore dal 12 novembre 2025 (le fonti riportano sia il 12 sia il 13 novembre; il dato è confermato sul portale ADM) e hanno generato un gettito erariale di 364 milioni di euro.
La riduzione da 93 a 52 concessioni non è un caso: è il risultato di una politica deliberata di consolidamento, che mira a concentrare l’offerta legale su operatori più solidi e a ridurre la frammentazione. Per il giocatore, questo significa due cose. La prima è che l’offerta legale è ora più ristretta, ma più strutturata. La seconda è che i concessionari superstiti hanno investito una somma significativa per entrare nel perimetro, e hanno quindi un interesse economico diretto a mantenere la concessione — il che li rende più sensibili al rispetto delle regole.
L’obbligo di identità: codice fiscale, SIM e Strong Customer Authentication
Ogni concessionario ADM è obbligato a identificare il giocatore prima di consentire un deposito o una giocata. Il sistema italiano si appoggia su tre livelli: il codice fiscale registrato al momento dell’apertura del conto gioco, l’identità digitale (SPID o CIE) per la verifica rafforzata, e l’autenticazione forte (SCA) prevista dalla PSD2 per ogni transazione. Il credito telefonico si inserisce in questo framework con un elemento aggiuntivo: l’incrocio in tempo reale tra il codice fiscale associato alla SIM e quello registrato sul conto casinò. Se i due codici non corrispondono, la transazione è bloccata.
È un’architettura di sicurezza che altri metodi di pagamento non offrono con la stessa granularità. Una carta di credito verifica l’identità del titolare al momento dell’emissione, ma non al momento della transazione. Un e-wallet verifica l’identità al momento dell’apertura del conto, ma non incrocia automaticamente ogni pagamento con il codice fiscale. Il credito telefonico, quando il flusso DCB è implementato correttamente, è quindi uno dei metodi più stringenti sul fronte dell’identità — un paradosso per un canale che spesso viene presentato come «facile» o «immediato».
Cosa rischi con un casinò senza licenza ADM
Un casinò senza licenza ADM non può offrire gioco ai giocatori italiani. Non è un suggerimento, è un divieto: ADM mantiene una blacklist di domini non licenziati e gli ISP italiani applicano il DNS blocking. Sul piano pratico, un sito offshore irraggiungibile senza VPN o DNS modificato è, nella grande maggioranza dei casi, un sito non autorizzato.
Ma il blocco tecnico è solo la prima barriera. Le conseguenze per il giocatore sono tre. La prima è l’assenza di collegamento al RUA: l’autoesclusione registrata in Italia non ha effetto sui siti offshore. La seconda è l’assenza di limiti obbligatori: un operatore non ADM non è tenuto a offrire limiti di deposito, spesa e tempo di gioco, e non è soggetto alla vigilanza italiana. La terza è l’impossibilità di ricorso legale in Italia: in caso di mancato pagamento delle vincite o di controversia sul bonus, il giocatore non ha un foro italiano dove citare l’operatore. Il quadro normativo di riferimento resta la Legge 401/1989, che disciplina le sanzioni penali per il gioco illegale, ma la tutela civilistica del giocatore è, nella pratica, inesistente.
Il Decreto Dignità e la pubblicità del gioco in Italia
Il Decreto Dignità (Decreto Legge 87/2018, art. 9) impone un divieto quasi totale di pubblicità e sponsorizzazione del gioco d’azzardo. La pubblicità è vietata dal 2018, le sponsorizzazioni dal luglio 2019. L’AGCOM applica il divieto con sanzioni pari al 20% del valore della pubblicità, con un minimo di 50.000 euro per infrazione: nel luglio 2022 ha multato Google per 750.000 euro ai sensi dell’art. 9. Una revisione del divieto è in discussione (modello pubblicitario controllato) e la conclusione è prevista entro fine 2026, ma al momento nessuna decisione è stata presa.
La conseguenza pratica è che un operatore ADM non può pubblicizzare i propri bonus come fanno gli operatori di altre giurisdizioni. Non troverete spot TV per il «bonus del 200%», non troverete banner pop-up per il «deposito facile con il telefono». La promozione aggressiva di un’offerta di gioco è, di per sé, un segnale che l’operatore non è ADM: i concessionari del perimetro italiano non hanno i margini comunicativi per spingere questo tipo di messaggi, e chi lo fa sta comunicando da un contesto non regolato. È un indicatore indiretto, ma utile, per distinguere le offerte legali da quelle che non lo sono.
Gioco responsabile: perché il credito telefonico è già un limite
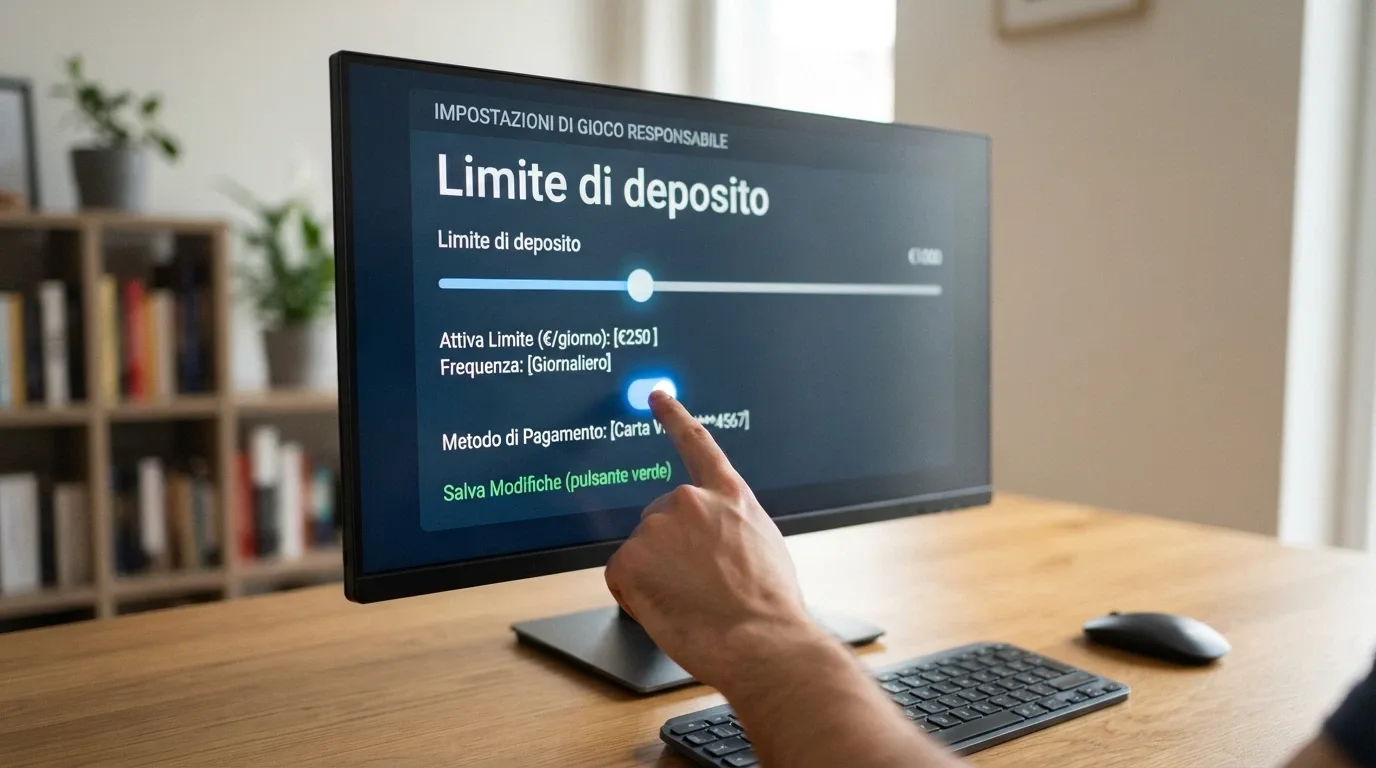
Il credito telefonico ha una caratteristica che nessun altro metodo di pagamento ADM ha: il tetto massimo è una proprietà del sistema, non una scelta del giocatore. Non è possibile, per costruzione, depositare più di 250-300 euro al mese tramite DCB, a prescindere dalla piattaforma e dal concessionario. È un argine strutturale che, per il giocatore ricreativo, funziona come un paraurtiti: previene la spesa eccessiva senza richiedere alcuna azione consapevole. Ma da solo non basta, e il sistema ADM prevede strumenti ulteriori che il giocatore dovrebbe conoscere.
Limiti di deposito e strumenti di auto-limitazione
Ogni concessionario ADM deve offrire al giocatore la possibilità di impostare limiti di deposito, di spesa e di tempo di gioco. In fase di registrazione è obbligatorio impostare un limite di deposito settimanale o mensile: non è un’opzione, è una condizione per l’apertura del conto. Se il giocatore modifica i limiti in senso restrittivo (abbassare il tetto, ridurre il tempo), la modifica ha effetto immediato. Se la modifica è in senso permissivo (alzare il tetto, aumentare il tempo), la modifica ha effetto dal settimo giorno successivo — un’attesa pensata per evitare decisioni impulsive in momenti di gioco.
Ogni operatore ADM mette a disposizione strumenti di autocontrollo che vanno oltre il limite di deposito: limiti giornalieri, settimanali e mensili, monitoraggio del tempo di sessione, alert quando si avvicinano le soglie impostate. Sono strumenti che il giocatore può ignorare, ma che la piattaforma è obbligata a offrire. L’Italia non ha un tetto nazionale di puntata o un limite mensile statale comparabile al modello tedesco: i limiti sono individuali, impostati dal giocatore, e il loro rispetto dipende dalla disciplina personale oltre che dall’algoritmo della piattaforma.
Il Registro Unico degli Autoesclusi (RUA)
Il RUA è il registro nazionale di autoesclusione, istituito nel 2018 da ADM e gestito sull’infrastruttura IT statale (Sogei). La registrazione nel RUA blocca l’accesso a tutte le piattaforme online ADM e ai locali fisici: è lo strumento più potente a disposizione del giocatore che riconosce un problema. Dal 1° febbraio 2026 il RUA ha introdotto due nuove modalità: l’autoesclusione da un singolo concessionario (lasciando aperto l’accesso agli altri) e l’autoesclusione da una specifica famiglia di giochi (slot, scommesse, poker, ad esempio).
La logica delle nuove modalità è evidente: l’autoesclusione totale è uno strumento drastico, e non tutti i giocatori che hanno bisogno di fermarsi sono pronti a bloccare tutto. L’autoesclusione per singolo operatore o per famiglia di giochi è una risposta intermedia, che permette al giocatore di circoscrivere il problema senza dover rinunciare al gioco legale in modo completo. Gli operatori senza concessione ADM non sono collegati al RUA: è uno dei motivi per cui il perimetro ADM è anche un perimetro di protezione.
Numeri verdi e risorse per chi ha bisogno di aiuto
Il Telefono Verde Nazionale Gioco d’Azzardo (800 558 822) è gratuito, anonimo, attivo 24 ore su 24: è il primo punto di contatto per chi sente di avere un problema con il gioco. Il Numero Verde Dipendenze dell’Istituto Superiore di Sanità (800 940 789) è gratuito, anonimo, operativo dal lunedì al venerdì: è il canale per un supporto clinico e informativo di livello istituzionale. Entrambi i numeri sono pensati per essere accessibili senza barriere.
I dati di contesto aiutano a capire la scala del fenomeno. Secondo le stime dell’Istituto Superiore di Sanità, in Italia i giocatori problematici sono circa 1,5 milioni, pari a circa il 3% della popolazione adulta: una persona ogni 39 ha un rapporto patologico con il gioco d’azzardo. Oltre un terzo della popolazione adulta italiana — circa il 36%, oltre 18 milioni di persone — ha praticato il gioco d’azzardo almeno una volta nell’ultimo anno. Tra i giocatori problematici, slot e VLT sono nettamente sovrarappresentati (rispettivamente al 52% e 33,6%). Il Fondo per le dipendenze patologiche ammonta a 94 milioni annui, di cui 32,2 milioni vincolati ai piani regionali per il disturbo da gioco d’azzardo: è la risposta economica pubblica al problema, ma non sostituisce la prevenzione individuale.
Come abbiamo scelto e valutato questi casinò
I dieci operatori in classifica sono stati selezionati sulla base di quattro assi: licenza ADM verificata sul registro pubblico, copertura dei metodi di pagamento (con attenzione specifica al credito telefonico, oggetto della pagina), bonus di benvenuto e condizioni associate, deposito minimo e strumenti di gioco responsabile. La licenza di ciascun operatore è stata incrociata con l’elenco ufficiale dei concessionari pubblicato sul portale ADM e con i database di settore (Sitiscommesse, Pvr) che riportano i numeri GAD aggiornati alla tornata del settembre 2025.
L’accettazione del credito telefonico come metodo di deposito non è stata confermata per nessuno dei dieci operatori nelle fonti pubbliche consultate. Le fonti descrivono il meccanismo DCB in termini generali e citano operatori ADM come esempi di dove il metodo potrebbe essere disponibile, ma nessuna pagina operatore ufficiale o recensione verificata conferma esplicitamente l’opzione «credito telefonico» nel menu depositi di uno specifico brand. Questa è un’informazione che va verificata direttamente sulla piattaforma di ciascun operatore, accedendo al conto gioco o contattando l’assistenza clienti. Il dato è coerente con la struttura del mercato: il credito telefonico è un metodo di nicchia, e non tutti i concessionari lo offrono, anche quando le guide affiliate lo danno per scontato.
I dati di mercato e di regolamentazione provengono da ADM (comunicazioni ufficiali, registro dei concessionari), AGCOM (sanzioni pubblicate), AGIMEG (dossier di settore), ISS (prevalenza e studi clinici), Corriere dello Sport e Gazzetta (classifiche editoriali con verifica dei numeri di concessione), Casino.org (focus sui metodi di pagamento). Le cifre relative ai bonus e ai requisiti di wagering sono riportate come indicate dalle fonti al momento della pubblicazione e possono cambiare: prima di attivare un’offerta, il giocatore deve consultare i termini specifici sulla piattaforma del concessionario.
La scelta che conta: cosa fare (e cosa no) quando depositi al casinò con il telefono
Il credito telefonico è un metodo di pagamento che conviene a un profilo preciso: il giocatore che deposita poco, vuole farlo in fretta, e non ha bisogno di prelevare frequentemente. I tetti bassi (50-100 euro per operazione, 250-300 euro al mese) sono il suo vantaggio competitivo e, al tempo stesso, il suo limite strutturale: chi cerca flessibilità di importo e bidirezionalità del metodo si trova meglio con una carta o un e-wallet. La carta di credito resta il metodo più universale nel perimetro ADM, accredito immediato, prelievi in 1-2 giorni, nessuna commissione dal casinò. Gli e-wallet (PayPal, Skrill, Neteller) aggiungono velocità di prelievo (entro 24 ore) al costo di fee variabili.
La decisione più importante non è quale metodo di pagamento scegliere, ma restare dentro il perimetro dei concessionari ADM. Un operatore ADM offre tutele che un operatore offshore non può offrire: collegamento al RUA, limiti di deposito obbligatori, possibilità di ricorso legale in Italia, vigilanza dell’Agenzia delle Dogane e dei Monopoli. Il costo di una concessione ADM (circa 7 milioni di euro per nove anni) è una barriera d’ingresso che filtra gli operatori non solidi, e il consolidamento del mercato (52 concessioni a 46 operatori, giù da 93) è una scelta deliberata che concentra l’offerta legale.
Una nota finale, che le pagine affiliate non scrivono mai. Se un’offerta di gioco viene pubblicizzata in modo aggressivo — banner, popup, «deposito facile con il telefono», «bonus immediato» — è molto probabile che l’operatore non sia ADM. Il Decreto Dignità vieta ai concessionari del perimetro di comunicare in quel modo, e chi lo fa sta operando fuori dalla regolazione italiana. Il giocatore italiano che cerca un’esperienza regolata e tutelata fa una scelta semplice: verifica il numero di concessione sul registro ADM, sceglie uno dei dieci operatori analizzati sopra, deposita con un metodo che permette anche il prelievo, e imposta i limiti di deposito prima del primo versamento. Il resto è contorno.
Domande frequenti
Qual è il deposito massimo con il credito telefonico nei casinò online italiani?
Il tetto per singola operazione è di circa 50 euro, e in alcuni casi può arrivare fino a 100 euro; il tetto mensile concordato con l’AGCOM si aggira intorno ai 250-300 euro, ed è un limite imposto dall’operatore telefonico, non dal casinò. Questi valori sono fissi e non negoziabili.
Il credito telefonico è un metodo di pagamento sicuro per i casinò online in Italia?
Sì, nel perimetro ADM il flusso DCB è regolato da protocolli API criptati, autenticazione SCA con notifica push e riconoscimento biometrico, e incrocio in tempo reale tra codice fiscale della SIM e codice fiscale del conto gioco. La transazione si chiude in meno di tre secondi e viene bloccata automaticamente se i codici fiscali non corrispondono.
Qual è la differenza tra Direct Carrier Billing e addebito in bolletta per i casinò?
Il Direct Carrier Billing addebita l’importo direttamente sul credito residuo della SIM (o sul conto telefonico in caso di abbonamento) al momento della transazione; l’addebito in bolletta posticipa il pagamento alla fattura mensile. Nel gioco online italiano il DCB è la forma prevalente, perché l’addebito in bolletta richiede un contratto di abbonamento e una gestione del rischio credito che il settore ha progressivamente abbandonato.
I casinò ADM accettano le carte di credito Visa per i depositi?
Sì, la quasi totalità dei concessionari ADM accetta Visa e Mastercard per i depositi, con accredito immediato e prelievi in 1-2 giorni lavorativi. I limiti operativi vanno da 5 euro a 10.000 euro per operazione, e il casinò non applica commissioni sul deposito. Le commissioni interbancarie (massimo 0,3% per carte di credito consumer) sono a carico delle banche emittenti.
Cosa succede se il codice fiscale della SIM non corrisponde a quello del conto gioco?
La transazione viene bloccata all’istante, senza che l’importo venga addebitato sul credito telefonico né accreditato sul conto di gioco. È un controllo di sicurezza obbligatorio che impedisce l’uso di SIM intestate a terzi per depositare su conti gioco altrui, e non è aggirabile: l’incrocio del codice fiscale avviene in tempo reale, prima dell’autorizzazione finale.
Pagamenti – casino-senzalimiti-it.com
Contenuto creato dal team «casino-senzalimiti-it.com»